GUTSCHEIN
Bitte haben Sie einen Moment Geduld, wir legen Ihr Produkt in den Warenkorb.
Diese Produkte könnten Sie auch interessieren:
Bitte haben Sie einen Moment Geduld, wir legen Ihr Produkt in den Warenkorb.
| Reihe | Kommentare |
|---|---|
| Themen | Recht Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein Umwandlungsrecht |
| ISBN | 9783082581001 |
| Sprache | Deutsch |
| Erscheinungsdatum | 29.10.2026 |
| Größe | 42.5 x 30 cm |
| Verlag | Lefebvre Stollfuß - Zweigniederlassung der Lefebvre GmbH |
| Lieferzeit | Lieferung in 7-14 Werktagen |
| Herstellerangaben | Anzeigen Lefebvre Stollfuß - Zweigniederlassung der Lefebvre GmbH Bundeskanzlerplatz 2 | DE-53113 Bonn kundenservice@stollfuss.de |
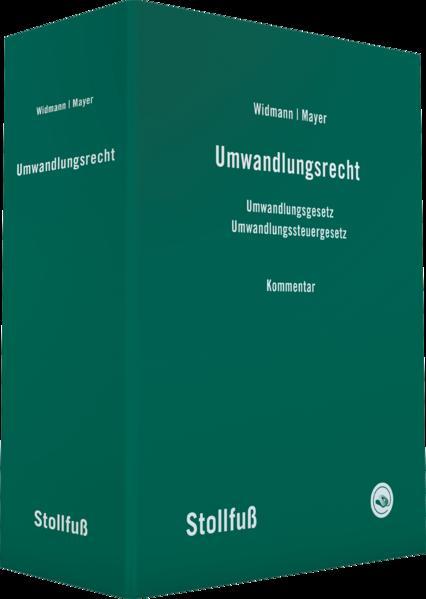
Unvergleichlich und einzigartigDer Widmann|Mayer ist das Standardwerk zum Umwandlungsrecht.
Der Kommentar behandelt alle mit Unternehmensumstrukturierungen verbundenen steuer- und gesellschaftsrechtlichen Fragen umfassend. Selbst Spezialthemen wie Einbringungen, Grunderwerbsteuer, Spruchverfahren und Mitbestimmung bei Umwandlungen werden ausführlich dargestellt.
Das Werk ist ganz auf die Bedürfnisse der Praxis ausgerichtet. Zahlreiche Beispiele und Mustersätze erschließen die komplexe Materie und unterstützen die Beratungs- und Gestaltungspraxis.
Es gibt kein vergleichbares Werk.
Alles in einem Werk kommentiert
Aktuell u.a.
Nur Print war gestern!
Folgende Online-Mehrwerte sind im Print- und Online-Abo enthalten:
Aktuell in der 230. Aktualisierung (Oktober 2026) u.a.
Mit der 230. Aktualisierungslieferung berichtet Notar a.D. Dr. Oliver Vossius in der Widmann/Mayer aktuell-Ausgabe über neueste Rechtsentwicklungen zum Gesellschafts- und Steuerrecht. Im Bereich des Gesellschaftsrechts befasst er sich z.B. mit dem Regierungsentwurf eines Gesetzes zur Stärkung der genossenschaftlichen Rechtsform, durch den auch Vorschriften im UmwG geändert werden sollen. Im Steuerrecht geht er u.a. auf den BFH-Vorlagebeschluss vom 20.5.2026 (X R 27/22) an den EuGH mit Relevanz für § 12 Abs. 2 Satz 2 UmwStG ein. Der EuGH hat sich unter dem Az. C-882/26 mit der Auslegung von Art. 7 Abs. 1 FusionsRL zu befassen. Katja Lebelt, Vorsitzende Richterin am Finanzgericht, aktualisiert und überarbeitet ihre Kommentierung zu § 2 UmwStG (Steuerliche Rückwirkung) vollumfänglich. Dabei verarbeitet sie den UmwStE 2025 vom 2.1.2025 und berücksichtigt auch die durch das BMF-Schreiben vom 1.8.2025 neu gefasste Rn. Org.03. Sie geht auf die aktuelle Rechtsprechung des BFH vom 13.3.2024 (X R 32/21) zu Verlustrückträgen in Zeiträume vor dem steuerlichen Übertragungsstichtag ein und auf aktuelle finanzgerichtliche Rechtsprechung, z.B. auf das Urteil des FG Berlin-Brandenburg vom 12.12.2024 (8 V 8129/24) zum Bulle-Bär-Modell. Richter am Bundesfinanzhof a.D. Dr. Armin Pahlke überarbeitet Teil G. Steuervergünstigung bei Umstrukturierungen im Konzern (§ 6a GrEStG) in Anhang 12 vollständig. Der Beitrag bietet nun die aktuelle Rechtsprechung zu § 6a GrEStG. Die Neuerungen durch das Neunte Gesetz zur Änderung von Vorschriften im Steuerberatungsgesetz sowie im Steuerrecht sind eingearbeitet. Behandelt werden auch die Ausführungen des EuGH zur portugiesischen Immobiliensteuer (EuGH v. 4.6.2026, Nova Iberomoldes, C-837/24) und die sich daraus für die deutsche Grunderwerbsteuer ergebenden Folgerungen. Ebenso berücksichtigt sind relevante Verwaltungsanweisungen, wie z.B. die gleich lautenden Ländererlasse vom 20.2.2026 zur Anwendung von § 1 Abs. 2a und 2b GrEStG.
| Reihe | Kommentare |
|---|---|
| Themen | Recht Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein Umwandlungsrecht |
| ISBN | 9783082581001 |
| Sprache | Deutsch |
| Erscheinungsdatum | 29.10.2026 |
| Größe | 42.5 x 30 cm |
| Verlag | Lefebvre Stollfuß - Zweigniederlassung der Lefebvre GmbH |
| Lieferzeit | Lieferung in 7-14 Werktagen |
| Herstellerangaben | Anzeigen Lefebvre Stollfuß - Zweigniederlassung der Lefebvre GmbH Bundeskanzlerplatz 2 | DE-53113 Bonn kundenservice@stollfuss.de |
Wie gefällt Ihnen unser Shop?