GUTSCHEIN
Bitte haben Sie einen Moment Geduld, wir legen Ihr Produkt in den Warenkorb.
Diese Produkte könnten Sie auch interessieren:
Bitte haben Sie einen Moment Geduld, wir legen Ihr Produkt in den Warenkorb.
| Themen | Recht Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete Strafrecht, allgemein Steuerstrafrecht |
|---|---|
| ISBN | 9783504259501 |
| Sprache | Deutsch |
| Erscheinungsdatum | 01.11.2026 |
| Größe | 20.5 x 14.5 cm |
| Verlag | Verlag Dr. Otto Schmidt KG |
| Fortgeführt von | Christian Bertrand |
| Fortgeführt von | Günter Kohlmann †, Karl-Christoph Bode, Frank Heerspink, Ingo Heuel, Brigitte Hilgers-Klautzsch, Sebastian Peters, Andreas Ransiek, Jörg Schauf, Peter Talaska |
| Lieferzeit | Lieferung in 7-14 Werktagen |
| Herstellerangaben | Anzeigen Verlag Dr. Otto Schmidt KG Gustav-Heinemann-Ufer 58 | DE-50968 Köln info@otto-schmidt.de |
Alle Änderungen stets im Blick.
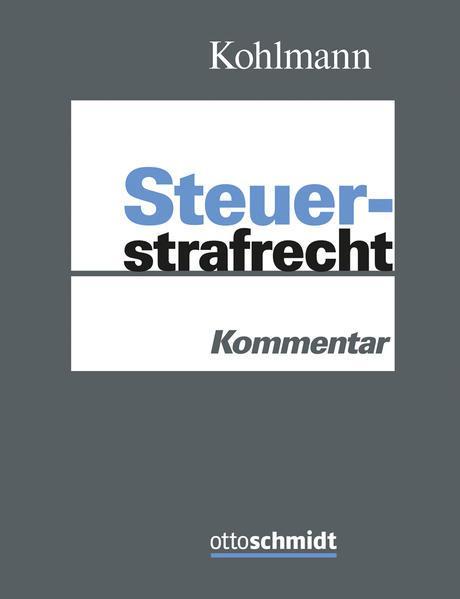
Mit diesem Praxiskommentar sind Berater seit jeher auf der sicheren Seite. In dem seit Jahrzehnten bewährten Standardwerk finden Sie alles, was Sie für eine kompetente Beratung im Vorfeld und in jedem Verfahrensstadium brauchen, und zwar sowohl im materiellen Steuerstrafrecht als auch im Verfahrensrecht unter Berücksichtigung der steuerlichen Auswirkungen. Ob gegenüber dem Finanzamt, den Ermittlungsbehörden oder den Gerichten.
Update Lieferung 93 (Oktober 2026)
Mit der vorliegenden Ergänzungslieferung ist der § 404 AO , welcher die Rechte und Pflichten der Steuer- und Zollfahndung regelt, weitgehend neu bearbeitet und vollständig aktualisiert worden. Dabei wurde der § 208 AO , der die Aufgaben der Steuer- und Zollfahndung normiert, wie schon bei den Vorkommentierungen, ausführlich einbezogen. Die komplizierte Konstruktion des Gesetzgebers, welche Organisation, Befugnisse und Aufgaben der Steuer- und Zollfahndung in diverse Gesetze (u.a. AO, StPO, FVG, ZdFG) einfügt, blieb seit der Vorkommentierung, unverändert. Der Gesetzgeber hat aber die Norm des § 404 AO mit dem Jahressteuergesetz 2024, im Unterschied zur bisherigen Fassung, in nunmehr zwei Absätzen neu aufgeteilt. Inhaltlich erfolgen aufgrund der redaktionellen Umstellung der Norm weitgehend aber keine Änderungen. Das Land Nordrhein-Westfalen hat seit der letzten Kommentierung eine landesweit tätige Behörde zur Bekämpfung der Finanzkriminalität mit Regionalabteilungen geschaffen. Der Aufbau des „Landesamt für die Bekämpfung der Finanzkriminalität“ (LBF-NRW), welches in dem bevölkerungsreichsten Bundesland nunmehr zentral die Steuerfandung betreibt, wurde mit Jahresbeginn 2025 abgeschlossen. Bei der Durchsicht von Papieren und Speichermedien (§ 404 AO, § 110 StPO) ist die Sichtung von EDV-Anlagen des Beschuldigten in den meisten Fällen der Alltag der Durchsuchung seitens der Ermittlungsbehörden. Die Kommentierung berücksichtigt hierbei aktuelle, mithin noch nicht ausdiskutierte Rechtsfragen, wie bspw. die Beauftragung privater IT-Forensiker seitens der Ermittlungsbehörden oder die Auswertung von Datenbeständen mit der Hilfe von Suchwörtern. Zudem hat der BFH, Beschl. v. 23.4.2025 – I B 51/22, entschieden, dass eine unterbliebene Durchsicht zu einem steuerlichen Verwertungsverbot führen kann. Im Bereich des Sammelauskunftsverfahrens (§ 93 Abs. 1a AO) schafft der Gesetzgeber zunehmend gesetzliche normierte „Sammelauskunftsgrundlagen“. So werden mit dem Plattformen-Steuertransparenzgesetz (PStTG) die Online-Plattformbetreiber und dem erlassenen Krypowerte-Steuertransparenz-Gesetz (KStTG) die Kryptobörsen für umfangreiche gesetzliche Auskunftspflichten in Anspruch genommen. Des Weiteren wurden im Bereich der Kryptowerte umfangreich Daten seitens der Ermittlungsbehörden angekauft und (noch) ausgewertet, was zu weiteren Sammelauskunftsersuchen bei den Kryptobörsen führen dürfte. Bei Cum-Ex-Geschäften aus dem Bereich der Ermittlungen bei Kreditinstituten hat der BGH, Beschl. v. 7.7.2025 – 1 StR 484/24, mithin im Jahr 2025, eine Beihilfe zur Steuerhinterziehung durch Erstattung unrichtiger Rechtsgutachten (durch Rechtsanwälte) angenommen. Die Thematik des sog. „Flankenschutzfahnders“ bleibt auch nach der Rechtsprechung des BFH v. 12.7.2022 – VIII R 8/19 umstritten. So ist, entgegen der Rechtsprechung des BFH, bei dem „Besuch“ der Flankenschutzfahnder im steuerrechtlichen Bereich eine angemessene Belehrung des Steuerpflichtigen betreffend dessen Recht zur Verweigerung des Eintritts der Fahnder in seine Wohnung zu verlangen. Die Manipulation von elektronischen Kassensystemen ist seit Jahren ein Fahndungsschwerpunkt der Steuerfahndung. Betroffen sind die „bargeldintensiven Branchen“, also die Einzelhändler, wie Gastronomie, Bäcker, Metzger, Eisdielen, Friseure, Taxiunternehmen oder Apotheken. Aus diesem Grund wird die steuerliche und strafrechtliche Problematik in einem eigenen neuen Kapitel „Kassenmanipulation“ dargestellt. Dabei wird zunächst die steuerliche Problematik des § 146a AO aufgezeigt. Die entsprechenden Ordnungswidrigkeiten zum Schutz des § 146a AO nach § 379 AO werden erörtert. Sodann wird die Strafbarkeit der Kassenmanipulation nach § 370 AO sowie § 268 StGB, nebst der ergangenen Rechtsprechung des BGH, umfangreich dargelegt. Mithin wird eine ausführliche Orientierung zu der Problematik der Kassenmanipulation mit einer Vielzahl von weiterführenden Hinweisen zur notwendigen Vertiefung, je nach Sachverhalt, geschaffen. Die Rechtsprechung und Literatur konnte bis Juli 2026 bei der Bearbeitung berücksichtigt werden.
Experten aus Wissenschaft und Praxis geben Ihnen alles an die Hand, um das Beste für Ihren Mandanten herauszuholen. Praxisnah mit wissenschaftlicher Grundlegung.
Updates bieten die beste Gewähr für eine kontinuierliche Begleitung der rasanten Rechtsentwicklung. Beziehern des Kohlmann steht im Rahmen ihres Abonnements exklusiv der Zugang zu der Datenbank Kohlmann online mit weiteren Top-Inhalten zur Verfügung.Die Inhalte von Kohlmann online
| Themen | Recht Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete Strafrecht, allgemein Steuerstrafrecht |
|---|---|
| ISBN | 9783504259501 |
| Sprache | Deutsch |
| Erscheinungsdatum | 01.11.2026 |
| Größe | 20.5 x 14.5 cm |
| Verlag | Verlag Dr. Otto Schmidt KG |
| Fortgeführt von | Christian Bertrand |
| Fortgeführt von | Günter Kohlmann †, Karl-Christoph Bode, Frank Heerspink, Ingo Heuel, Brigitte Hilgers-Klautzsch, Sebastian Peters, Andreas Ransiek, Jörg Schauf, Peter Talaska |
| Lieferzeit | Lieferung in 7-14 Werktagen |
| Herstellerangaben | Anzeigen Verlag Dr. Otto Schmidt KG Gustav-Heinemann-Ufer 58 | DE-50968 Köln info@otto-schmidt.de |
Wie gefällt Ihnen unser Shop?